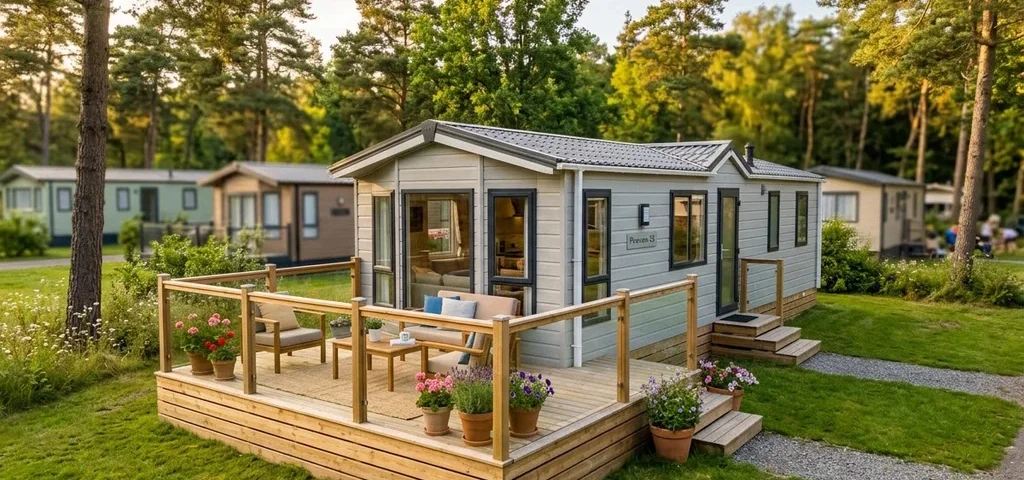
J’ai vu trop de candidats investisseurs signer un bon de commande de mobil-home en camping sur la foi d’une plaquette commerciale bien ficelée. Le mécanisme LMNP reste réel, le ticket d’entrée imbattable, mais la rentabilité nette dépend de paramètres que les vendeurs n’abordent jamais en premier. Voici ce que je vérifie systématiquement avant d’engager 30 000 à 100 000 € dans ce type de placement.
Le statut juridique du mobil-home installé en camping
Commencer par le point le plus concret : un mobil-home en camping n’est pas un logement ordinaire. C’est un bien meuble très encadré, défini à l’article R111-41 du Code de l’urbanisme comme Résidence Mobile de Loisirs, à distinguer clairement d’une HLL ou d’une caravane.
L’implantation reste limitée aux Parcs Résidentiels de Loisirs, campings classés et villages vacances classés selon l’article R111-42. Sur le littoral, la loi Littoral ajoute des contraintes spécifiques. Le propriétaire signe avec l’exploitant un contrat d’occupation, pas un bail commercial de 9 ans. Cette seule différence rebat les cartes de la protection juridique du placement.
Une résidence mobile de loisirs, pas une construction
La résidence mobile de loisirs est un bien meuble à usage saisonnier, sans fondations, identifié par sa plaque constructeur. Sa durée de vie technique de 15 à 20 ans la sépare franchement de l’immobilier classique : pas de droit à bâtir, pas de garantie décennale, pas de revente libre en zone urbaine. Je commence par distinguer ce qui relève du confort de ce qui relève du risque : ce bien tombe clairement du côté du risque temporel.
Où un mobil-home peut-il être implanté ?
Trois types de sites seulement acceptent l’implantation : camping classé de 1 à 5 étoiles, Parc Résidentiel de Loisirs, village vacances classé en hébergement léger. Hors de ces cadres, le refus est systématique.
- Terrain privé non exploité en camping : refus.
- Jardin familial, dépendance d’une maison : refus.
- Zone artisanale, lotissement, terrain nu : refus.
Avant de signer, je vérifie que le camping visé dispose d’une autorisation d’urbanisme en règle, surtout sur la côte où la loi Littoral restreint encore les emplacements disponibles.
Contrat d’occupation ou bail commercial ?
Le mobil-home-RML donne lieu à un contrat d’occupation annuel renouvelable, parfois tacite, avec l’exploitant. Le bail commercial de 9 ans, qui protège les HLL, ne s’applique pas ici.
Conséquence directe à intégrer avant signature : pas d’indemnité d’éviction en cas de retrait du camping, peu de protection face à l’exploitant. Mon premier doute porte sur cette dépendance : qui supporte réellement la contrainte si l’opérateur change de stratégie commerciale ou revend son fonds?
La fiscalité LMNP appliquée au mobil-home
Le mobil-home entre dans le régime LMNP s’il propose les 11 équipements obligatoires du décret n° 2015-981 et respecte la loi du 6 juillet 1989. Le statut se conserve si les recettes restent inférieures à 23 000 € TTC ou aux autres revenus d’activité du foyer fiscal.
Le régime réel simplifié permet l’amortissement du bien, la déduction des charges réelles et la récupération de TVA à 20%. Au-delà des deux seuils franchis simultanément, bascule en LMP avec affiliation SSI, autour de 30% de cotisations. Avant de me lancer, je chiffre toujours l’opération sur 10 ans pour vérifier si l’avantage fiscal tient encore quand les hypothèses se durcissent.
Les seuils pour rester en LMNP
Deux conditions cumulatives à surveiller chaque année. La première : recettes annuelles de location strictement inférieures à 23 000 € TTC. La seconde : recettes inférieures aux revenus d’activité du foyer fiscal.
Si les deux seuils sont franchis la même année, bascule en LMP avec inscription au RCS, affiliation SSI et plus-value professionnelle. Je note ces seuils dans un tableau de bord, pas dans un coin de tête, et je revois le chiffre d’affaires locatif chaque printemps avant la prochaine saison.
Micro-BIC ou régime réel simplifié ?
Le micro-BIC applique un abattement de 50% en meublé classique ou tourisme classé, 30% en tourisme non classé, avec un seuil de 15 000 € en saisonnier. Le régime réel autorise la déduction intégrale des charges, l’amortissement et la récupération de TVA à 20%.
Dans la majorité des cas chiffrés, le réel simplifié efface l’impôt sur les loyers sur 10 à 12 ans. Il impose aussi des obligations déclaratives sérieuses : SIRET, compte bancaire dédié, adhésion à un Centre de Gestion, liasse Cerfa 2031/2033 et report 2042C PRO.
L’amortissement, levier central d’optimisation
L’amortissement linéaire se pratique sur 10 à 15 ans pour 100% du prix d’achat. La parcelle reste louée et non acquise, donc rien à amortir de ce côté. La méthode par composants accélère le rythme : mobilier intégré 5 à 10 ans, électroménager 5 à 7 ans, terrasse bois 10 ans, climatisation 8 à 10 ans.
Le déficit comptable qui en résulte reste reportable 10 ans, mais uniquement sur les BIC de location meublée, jamais sur le revenu global. C’est ce verrouillage qui rend l’optimisation si efficace, et si cadrée.
La récupération de TVA à l’achat
La TVA à 20% se récupère sur le prix d’achat du mobil-home et sur les charges, sous engagement de location para-hôtelière ou LMNP réel. Concrètement, un mobil-home à 40 000 € TTC permet de récupérer environ 6 667 €.
L’avantage se conserve en respectant une obligation simple mais non négociable : louer 4 à 5 semaines par an pendant 5 ans minimum. Sans location effective, l’administration peut réclamer la TVA déduite. Je l’écris en gras dans mes carnets : sans location effective, pas d’avantage.
Combien rapporte réellement un mobil-home en camping ?
Passons au cœur de la décision. Le loyer de parcelle versé au camping varie entre 2 000 et 8 000 € par an selon le classement et la localisation. L’exploitant prélève une commission sur les revenus locatifs, souvent comprise entre 30 et 50% en gestion mandatée.
S’ajoutent les charges communes, la taxe de séjour, les frais de remise en état et l’assurance. L’horizon de rentabilité dépend donc fortement de l’étoile du camping, de la région et du taux d’occupation effective. Mon retour reste prudent face aux calculs trop optimistes des argumentaires commerciaux.
Les revenus locatifs selon les étoiles et la région
Le camping 3 étoiles en intérieur génère des revenus locatifs modérés, sur une saison courte, avec une faible exposition à la clientèle internationale. Le 4 à 5 étoiles sur le littoral affiche des revenus élevés en juillet-août, mais reste très dépendant de la météo.
Le différentiel reste marqué entre littoral méditerranéen, Atlantique et arrière-pays. Mon réflexe va aux projets simples et solides plutôt qu’aux montages brillants mais fragiles : un 4 étoiles stable en Vendée rapporte souvent plus qu’un 5 étoiles saturé en montagne, à surface et budget équivalents.
Les charges à intégrer dans le calcul
Le calcul réel intègre des postes que les plaquettes omettent souvent. Le loyer de parcelle se situe entre 2 000 et 8 000 € par an selon classement et localisation. La commission de l’exploitant sur les loyers perçus atteint généralement 30 à 50%.
- Charges communes : eau, électricité, ordures ménagères, entretien des voiries et espaces verts.
- Taxe de séjour reversée à la commune.
- Assurance spécifique mobil-home, CFE, frais de comptabilité, intérêts d’emprunt éventuels.
Chiffrer avant de se projeter, c’est la seule discipline qui vaille pour transformer un argumentaire en arbitrage.
Rendement brut et net d’un cas chiffré
Prenons un cas type : mobil-home acquis à 40 000 € dans un camping 4 étoiles littoral, financement sur 10 ans, gestion mandatée. Je raisonne sur des revenus bruts estimés, commission opérateur déduite, charges courantes et fiscalité LMNP intégrées.
Mis en regard avec l’immobilier locatif classique et le placement financier sans effort, le rendement net du mobil-home se situe dans une fourchette intermédiaire. Plus risqué qu’un livret, moins performant qu’un appartement bien placé, mais avec un ticket d’entrée imbattable et un avantage fiscal réel.
Le mandat de gestion et la relation avec l’exploitant
Le mandat de gestion fixe la durée, la commission de l’opérateur et les obligations réciproques. Les frais de remise en état entre chaque locataire sont imputés au propriétaire selon un barème contractuel à lire ligne par ligne.
La résiliation peut intervenir rapidement; le propriétaire doit anticiper le transfert vers un autre opérateur, voire la sortie du mobil-home. Anticiper ce que l’opérateur exigera en fin de mandat, c’est déjà protéger la rentabilité nette.
Durée, renouvellement et commission
La durée du mandat varie selon les opérateurs, annuelle ou pluriannuelle. La commission reste variable selon le standing du camping, généralement comprise entre 30 et 50% des loyers perçus.
Le renouvellement, tacite ou exprès, se négocie pour éviter tout blocage commercial. Je préfère un mandat court et renouvelable, pour garder la main sur la relation avec l’exploitant et pouvoir changer de partenaire sans frais démesurés.
Clauses de résiliation et frais de remise en état
Les frais de remise en état se facturent au propriétaire à chaque rotation de locataire. Les clauses de fin de mandat couvrent peinture, mobilier, équipements.
Les conditions de retrait du mobil-home prévoient démontage, enlèvement, remise en état de la parcelle. C’est souvent là que la rentabilité fond. Mon point de vigilance : qui supporte réellement la contrainte en sortie, et à quel coût forfait?
Arbitrage propriétaire et opérateur en cas de conflit
En cas de désaccord durable, la médiation interne au camping reste le premier recours, puis la médiation consommation. La voie judiciaire, tribunal judiciaire pour les litiges contractuels, reste le dernier ressort, à n’activer qu’après une tentative écrite documentée.
La sortie du mobil-home sert parfois d’ultime levier de pression. Ce levier se prépare en amont, au moment du choix du camping : contrat clair, clauses de retrait étudiées, parcelle non confiscatoire.
Obligations administratives et fiscales au quotidien
Au quotidien, l’investisseur LMNP en mobil-home gère un SIRET dédié, un compte bancaire professionnel et une adhésion à un Centre de Gestion Agréé. Chaque année, il dépose une liasse 2031/2033 et un report 2042C PRO.
Il verse la CFE (exonérée sous 5 000 € de recettes), reverse la taxe de séjour via l’opérateur, et tient une comptabilité sincère. Ne jamais laisser la technique sans traduction concrète : ces obligations pèsent sur le rendement net final, et il faut les intégrer dès le calcul initial.
SIRET, compte dédié et centre de gestion
L’immatriculation à l’INPI délivre le numéro SIRET. Le compte bancaire dédié isole les flux LMNP des autres opérations personnelles, ce qui simplifie la lecture comptable en cours d’année.
Le Centre de Gestion Agréé coûte quelques centaines d’euros par an, mais offre une réduction d’impôt égale aux deux tiers des frais de tenue comptable. Pour qui veut un montage propre, c’est presque toujours rentable.
CFE, taxe de séjour et déclarations annuelles
La CFE reste due chaque année, avec exonération sous 5 000 € de recettes. La taxe de séjour est collectée par l’opérateur puis reversée à la commune.
La date limite 2026 fixée au 20 mai pour la déclaration LMNP mérite d’être notée dans un agenda. Au-delà, les pénalités tombent et la marge de manœuvre avec l’administration se réduit sensiblement.
Acheter, détenir, revendre : la trajectoire complète
J’aborde toujours un investissement en mobil-home par son cycle complet. L’achat se négocie en début ou fin de saison pour bénéficier de remises. La durée de détention doit intégrer l’amortissement comptable et la décote mécanique à la revente.
La revente se fait le plus souvent de gré à gré sur le même camping, rarement à un prix couvrant l’investissement initial. Viser une décision tenable encore dans six mois, c’est accepter que la sortie sera probablement modeste, voire déficitaire.
Horizon de revente et obsolescence du bien
La durée de vie technique de 15 à 20 ans fixe l’horizon de placement. La décote mécanique s’installe à mesure que le bien approche de sa fin de vie et que les normes évoluent.
Le marché secondaire reste limité : les acheteurs sont souvent contraints de rester dans le même camping pour des raisons d’assurance et de contrat d’occupation. Mon arbitrage va vers un projet tenable au moins 10 ans, sans illusion sur la revente finale.
Régime des plus-values à la sortie
Pour les plus-values des particuliers, abattements progressifs dès la 6e année de détention. Exonération d’impôt sur le revenu après 22 ans, exonération de prélèvements sociaux après 32 ans.
En cas de bascule LMP, la plus-value professionnelle obéit à d’autres règles, avec exonération possible sous condition de 90 000 € de recettes sur 2 ans. Toujours ramener le sujet au coût total, sortie incluse.
Les revers d’un investissement en mobil-home à anticiper
Je ne cache pas les revers d’un investissement en mobil-home. La saisonnalité reste extrême et la vacance locative frappe fort hors juillet-août. La dépendance à l’exploitant pèse sur les revenus et sur l’état du bien.
Les contraintes réglementaires locales, loi Littoral, PRL, zones non constructibles, ajoutent de la complexité. La décote mécanique à la revente et le risque d’obsolescence prématurée ferment la boucle. Parler d’un logement réel, pas d’un cas idéal.
Vacance locative et saisonnalité
L’occupation se concentre sur 6 à 8 semaines en juillet-août sur la plupart des campings. La basse saison reste peu génératrice de revenus, alors que les charges courantes continuent toute l’année.
Météo, mouvements sociaux, crises sanitaires : ces multiplicateurs de vacance imprévue plombent les hypothèses initiales. Tester si le projet tient encore quand les hypothèses se durcissent, c’est le seul test utile avant signature.
Loi Littoral, zones non constructibles et PRL
La loi Littoral impose des restrictions supplémentaires en bordure maritime. Les zones classées non constructibles refusent toute implantation hors camping ou PRL.
Les PRL présentent leurs propres spécificités : durée d’ouverture, résidences secondaires éventuelles, règlement de copropriété interne. Rester attentif à ce que le marché local autorise vraiment, c’est éviter deux ans de procédure administrative pour rien.
Décote à la revente et fin de vie du mobil-home
La décote moyenne constatée se situe entre 30 et 50% au bout de 10 ans, selon le modèle et l’entretien. Les normes évoluent : DPE, équipements de sécurité, attentes client.
Le coût de démontage et d’enlèvement s’intègre dans le calcul de sortie. Au fond, la question reste toujours la même : est-ce un bon choix dans ce contexte précis, pour un ticket de 30 000 à 100 000 €, avec une fiscalité LMNP qui compense partiellement une décote mécanique inéluctable?